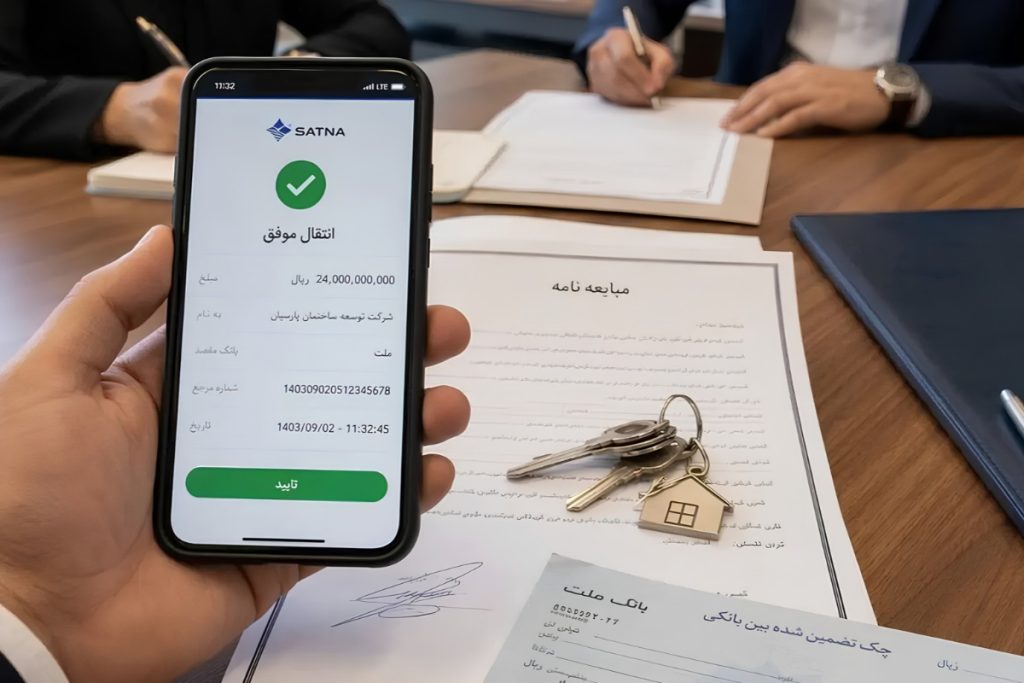
چک تضمینی و چک رمزدار هر دو برای جابهجایی مبالغ نسبتاً بالا و انجام معاملات مالی مورد استفاده قرار میگیرند، اما نحوه صدور و کاربردشان یکسان نیست. مهمترین تفاوت این دو نوع چک به این موضوع برمیگردد که وجه چک تضمینی برای انجام یک تعهد مالی از سوی بانک تضمین میشود، در حالی که چک رمزدار بیشتر بهعنوان ابزاری برای انتقال امن وجه میان حسابهای بانکی مورد استفاده قرار میگیرد.
چک تضمینی چیست و چه کاربردی دارد؟
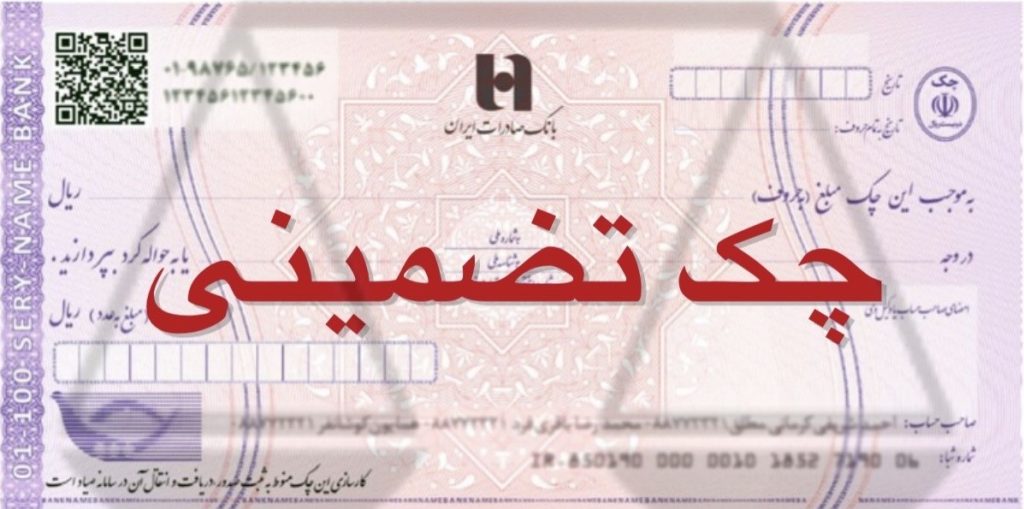
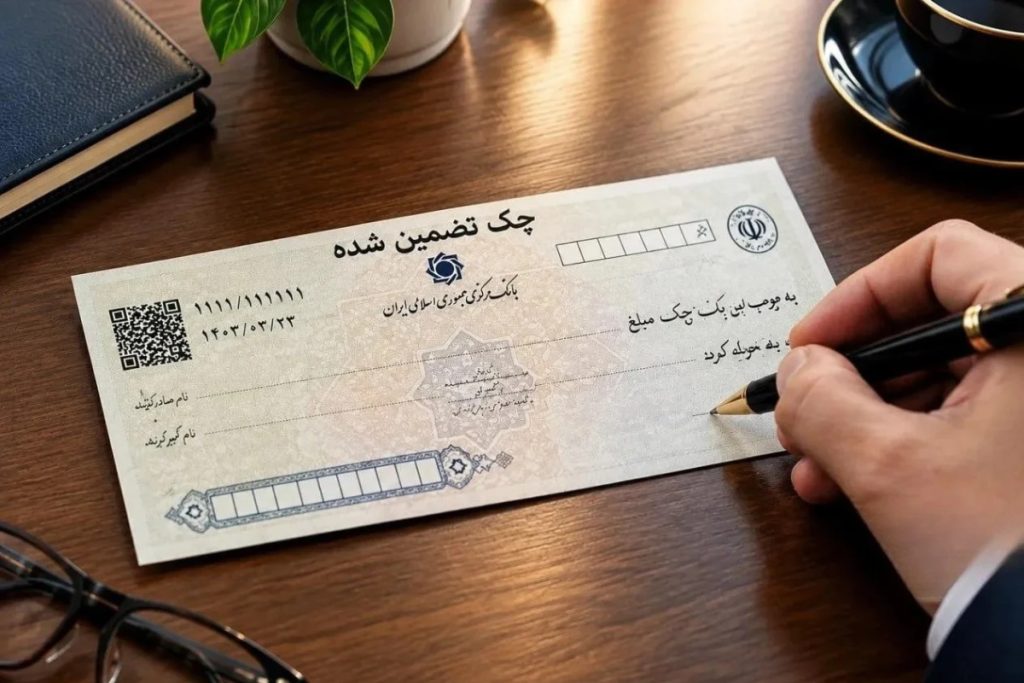
چک تضمینی یا چک بانکی، برگهای است که بانک به درخواست مشتری صادر کرده و پرداخت مبلغ درجشده روی آن را تضمین میکند. هنگام صدور این چک، مبلغ موردنظر از سوی بانک در حساب صادرکننده مسدود میشود و تا زمان وصول چک امکان استفاده از آن وجود ندارد. به همین دلیل، دارنده چک از بابت نبود موجودی برای پرداخت آن نگرانی نخواهد داشت.
از چک تضمینی معمولاً در معاملاتی استفاده میشود که پرداخت مبلغ قرارداد اهمیت زیادی دارد؛ برای مثال:
خرید و فروش ملک
معاملات خودرو
شرکت در مزایدهها
ارائه ضمانت در برخی قراردادها و پروژهها
تأمین وجه موردنیاز برای یک تعهد مالی مشخص
در شرایطی که احتمال انجام نشدن یک معامله وجود دارد، بهتر است پیش از قطعی شدن آن برای دریافت چک تضمینی اقدام نشود؛ زیرا ابطال و بازگرداندن وجه آن نیازمند طی کردن مراحل بانکی است.
برای صدور چک تضمینی چه اطلاعاتی لازم است؟
بانک هنگام صدور چک تضمینی اطلاعاتی درباره متقاضی و گیرنده وجه دریافت میکند. از جمله این اطلاعات میتوان به موارد زیر اشاره کرد:
مشخصات هویتی متقاضی
نام و مشخصات شخص حقیقی یا حقوقی دریافتکننده
شناسه ملی شخص حقوقی یا کد فراگیر اتباع خارجی، در صورت نیاز
دلیل درخواست صدور چک
شماره شبای حساب متعلق به ذینفع
نکاتی که درباره چک تضمینی باید بدانید
وجه چک تضمینی توسط بانک تأمین شده و مبلغ آن هنگام صدور در حساب متقاضی مسدود میشود. بنابراین مواردی مانند فوت صادرکننده، ورشکستگی یا مطالبات سایر طلبکاران او مانع وصول چک توسط ذینفع نخواهد شد. همچنین مبلغ چک باید بهصورت پرفراژ روی برگه ثبت شده و چک دارای مشخصات و تأییدیههای بانکی از جمله رمز، شماره امضا و مهر شعبه باشد. چک تضمینی نیز برای همان ذینفعی صادر میشود که نام او روی چک درج شده است.
چک رمزدار چیست؟
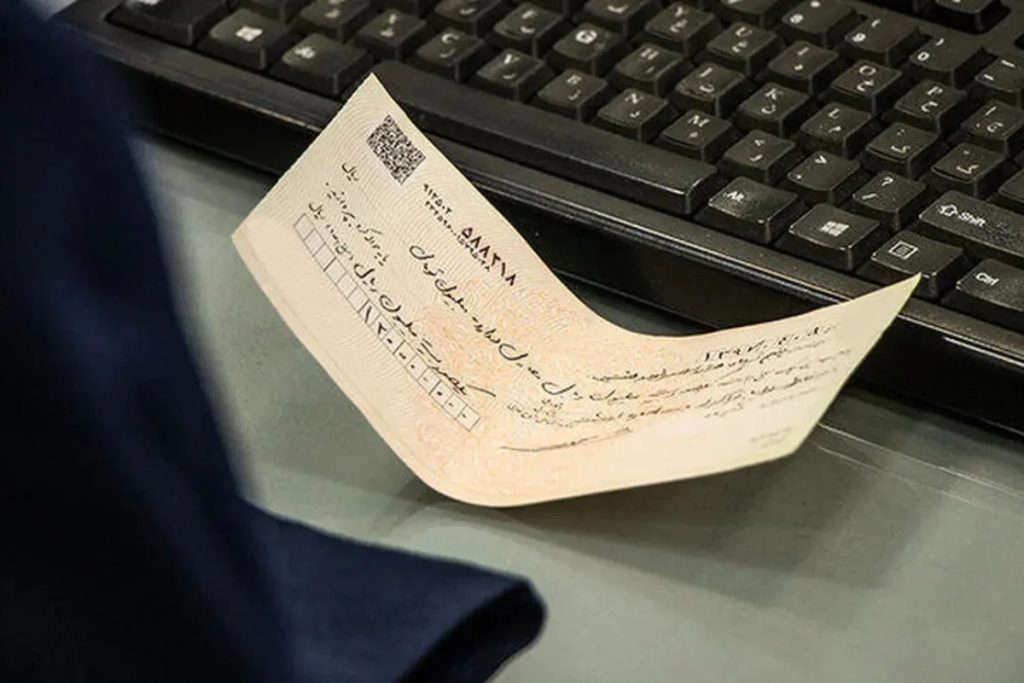
چک رمزدار که با عنوان چک بینبانکی نیز شناخته میشود، بیشتر برای انتقال مطمئن وجه از یک بانک به بانک دیگر کاربرد دارد. در این روش، مشتری از بانک خود میخواهد مبلغ مشخصی را به نام شخص یا حسابی در بانک دیگر صادر کند. برای مثال، اگر فردی بخواهد مبلغ قابلتوجهی را برای خرید ملک یا خودرو به طرف معامله پرداخت کند، میتواند به بانک خود مراجعه کرده و چک رمزدار به مبلغ موردنظر دریافت نماید. بانک در زمان صدور این چک، وجه را از حساب مشتری خارج کرده و آن را تا زمان وصول چک نزد خود نگه میدارد.
به همین دلیل، دریافتکننده میتواند با مراجعه به بانک مربوطه وجه چک را دریافت کند و پرداخت آن وابسته به موجودی حساب صادرکننده در زمان مراجعه نخواهد بود.
چک رمزدار چه زمانی استفاده میشود؟
مهمترین کاربرد چک رمزدار، انتقال امن پول به حساب شخص دیگری است. این روش در معاملات بزرگی مانند خرید خانه، خرید خودرو و سایر تعهدات مالی مورد استفاده قرار میگیرد. با این حال، بهتر است زمانی سراغ چک رمزدار بروید که انتقال وجه تقریباً قطعی شده باشد. دلیلش این است که پس از صدور چک، مبلغ از حساب شما خارج شده و در صورت منتفی شدن معامله، برای بازگرداندن وجه باید مراحل بانکی مربوط به ابطال چک طی شود.
از طرف دیگر، برای صدور چک رمزدار باید اطلاعات بانک مقصد و شعبه گیرنده را در اختیار داشته باشید. به همین دلیل، این نوع چک برای معاملهای که هنوز نهایی نشده یا مشخصات طرف مقابل قطعی نیست، گزینه مناسبی محسوب نمیشود.
تفاوت چک تضمینی و چک رمزدار در چیست؟
اگرچه هر دو چک از نظر امنیت پرداخت شباهت زیادی دارند، اما کاربرد اصلی آنها متفاوت است. چک تضمینی بیشتر برای تضمین پرداخت یک مبلغ مشخص در یک معامله یا تعهد مالی صادر میشود، در حالی که چک رمزدار برای انتقال وجه میان بانکها طراحی شده است. در هر دو حالت، بانک پیش از پرداخت وجه، مبلغ چک را از منابع قابلاستفاده صادرکننده خارج میکند؛ بنابراین دارنده چک با ریسک برگشت خوردن آن به دلیل نبود موجودی مواجه نیست.
آیا چک رمزدار حذف میشود؟
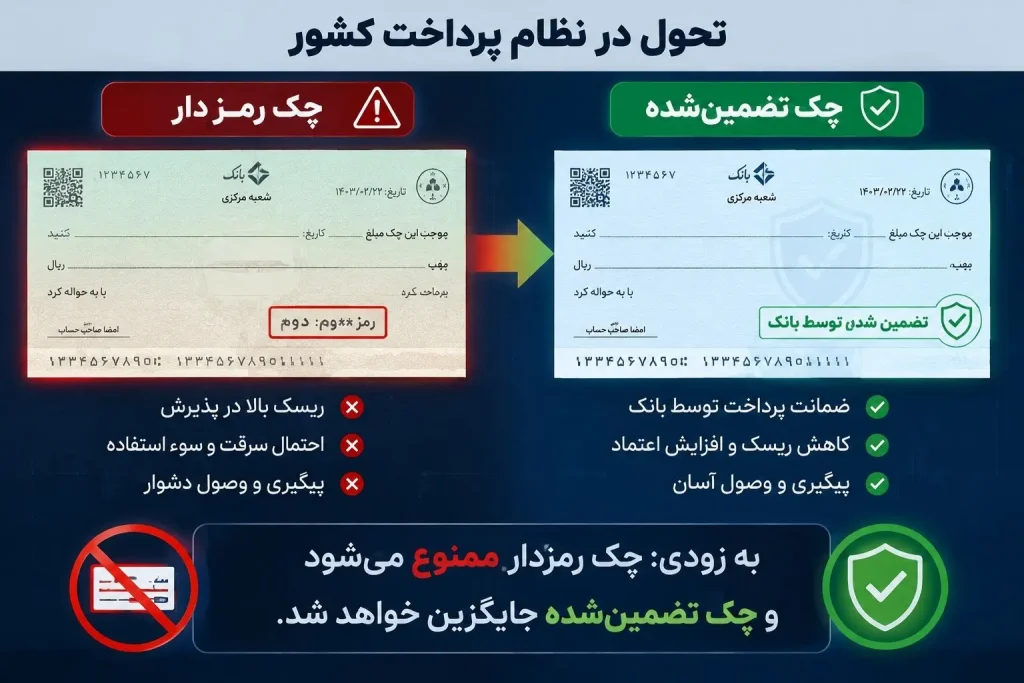
با وجود اینکه چک رمزدار سالها برای پرداختهای بزرگ و معاملات مختلف مورد استفاده قرار گرفته، اما بانک مرکزی در سالهای اخیر به دنبال کنار گذاشتن این ابزار و جایگزین کردن آن با چک تضمینشده بوده است. دلیل اصلی این تغییر، مربوط به مشکل در ثبت و رهگیری اطلاعات چکهای رمزدار میشود. اطلاعات چکهای رمزدار برخلاف چکهای عادی، به شکل کامل در سامانه صیاد ثبت نمیشد. در نتیجه، بخشی از جابهجایی وجوه از طریق این ابزار خارج از سامانه یکپارچه رهگیری چکها انجام میگرفت و امکان نظارت بر جریان پول محدودتر بود.
چک تضمینشده قرار است همین خلأ را برطرف کند. این چک ضمن حفظ ویژگی اصلی چک رمزدار، یعنی تضمین پرداخت وجه توسط بانک، به سامانه صیاد متصل است و برای آن شناسه یکتای صیادی صادر میشود. به این ترتیب، اطلاعات مربوط به صدور چک، مبلغ و ذینفع آن در سامانه ثبت شده و امکان استعلام و رهگیری بیشتری وجود دارد. هدف از این تغییر، صرفاً عوض کردن یک نوع چک با نوع دیگر نیست؛ بلکه بانک مرکزی میخواهد ابزار پرداختی که پیشتر خارج از سامانه صیاد گردش میکرد، وارد یک ساختار قابل رهگیری شود. این موضوع از نظر افزایش شفافیت تراکنشهای بانکی و کنترل جریانهای مالی اهمیت دارد.
بر اساس برنامه اعلامشده، قرار بود صدور چک رمزدار از هفته پایانی فروردین ۱۴۰۵ متوقف و چک تضمینشده جایگزین آن شود. با این حال، اجرای این برنامه هنوز بهطور کامل در شبکه بانکی نهایی نشده و چک رمزدار همچنان در برخی موارد مورد استفاده قرار میگیرد.
هنگام تحویل گرفتن چک چه چیزهایی را بررسی کنیم؟
بعد از دریافت چک تضمینی یا رمزدار بهتر است مشخصات آن را همانجا در شعبه کنترل کنید. اشتباه در اطلاعات میتواند باعث شود برای اصلاح یا صدور مجدد چک مجبور به مراجعه دوباره شوید. موارد زیر را بررسی کنید:
چک باید دارای امضای مسئولان مربوطه بانک باشد.
تاریخ و مهر شعبه باید روی چک درج شود.
مبلغ درجشده به عدد، حروف و پرفراژ باید با یکدیگر مطابقت داشته باشد.
مبلغ چک باید به شکل پرفراژ روی برگه ثبت شود.
در چک رمزدار، نام بانک مقصد، نام شعبه و کد شعبه را با دقت کنترل کنید.
زیر امضاهای درجشده روی چک باید کد امضا را ببینید.
اگر چک دچار قلمخوردگی یا مخدوششدگی شده باشد، اصلاح آن باید توسط شعبه و با تأیید و مهر بانک انجام شود.
اگر چک رمزدار گم شود چه اتفاقی میافتد؟
چک رمزدار باید به نام شخص مشخصی صادر شود و صدور آن در وجه حامل امکانپذیر نیست. بنابراین در صورت مفقودی یا سرقت، فرد دیگری نمیتواند صرفاً با در اختیار داشتن برگه آن را وصول کند و وجه چک برای صاحب اصلی آن در نظر گرفته شده است.
آیا چک تضمینی قابل انتقال است؟
چک تضمینی را نمیتوان مانند چکهای عادی با پشتنویسی به فرد دیگری منتقل کرد. همچنین اگر معاملهای که بابت آن چک صادر شده صورت نگیرد، وجه چک پس از ابطال به حساب شخص درخواستکننده بازگردانده میشود. از طرف دیگر، بانکها برای ابطال چک بانکی محدودیتها و ضوابط زمانی دارند؛ بنابراین اگر معامله منتفی شد، بهتر است چک را بدون تأخیر به بانک صادرکننده برگردانید. چک تضمینی و چک رمزدار پس از صدور از سوی شعبه، مراحل ثبت و تأیید بانکی خود را طی کردهاند و نیازی به تأیید مجدد ندارند. چک تضمینی همچنین با استفاده از کد صیاد درجشده روی آن قابل استعلام است.




بدون نظر