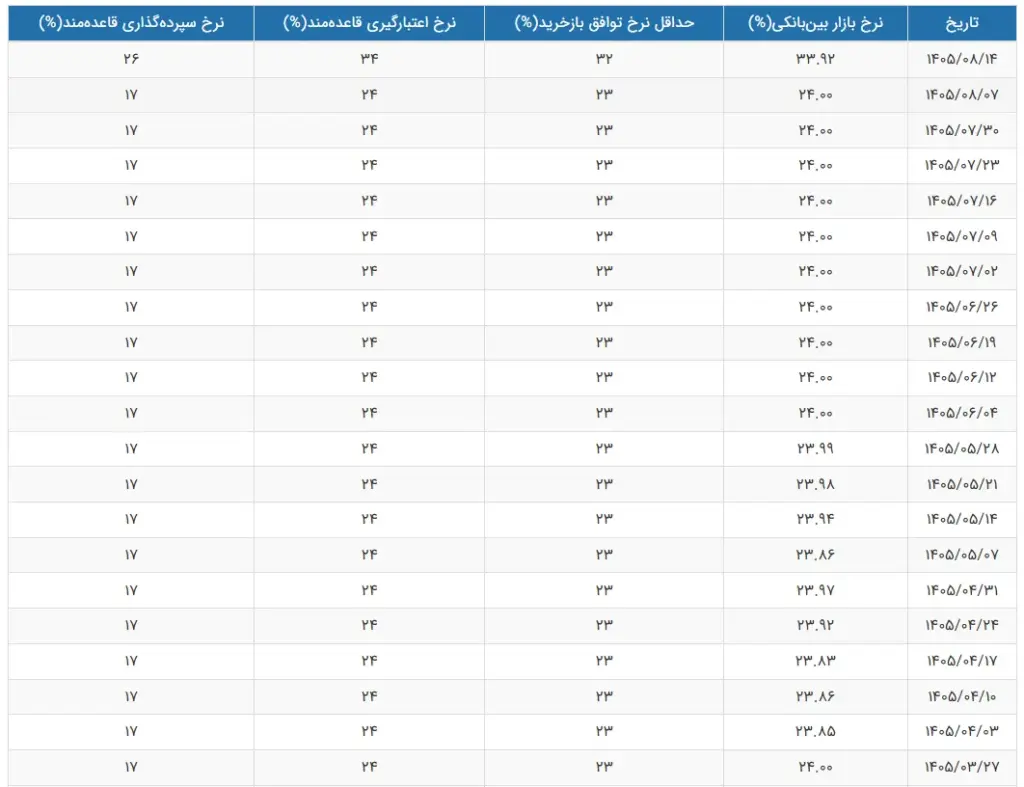
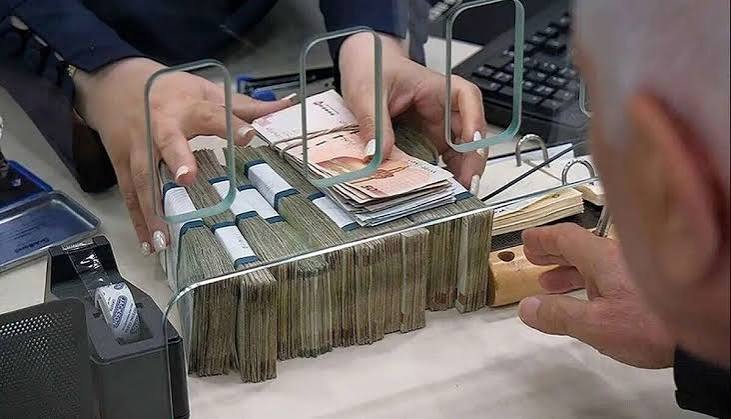
تازهترین آمار مربوط به نرخ سود در بازار پول نشان میدهد که نرخ بهره بینبانکی در هفته منتهی به ۱۴ آبانماه به ۳۳.۹۲ درصد رسیده است. این رقم از رشد ۹.۹۲ واحد درصدی نرخ سود بینبانکی در مقایسه با سطح پیشین آن حکایت دارد. کارشناسان اقتصادی معتقدند افزایش این نرخ میتواند تحت تأثیر عواملی مانند تغییر در میزان عرضه و تقاضای نقدینگی، افزایش نیاز بانکها به منابع مالی یا تغییر سیاستهای بانک مرکزی در مدیریت بازار پول رخ داده باشد. از سوی دیگر، برخی تحلیلگران بالا رفتن نرخ بهره بینبانکی را در چارچوب سیاستهای پولی انقباضی ارزیابی میکنند؛ سیاستهایی که با هدف محدود کردن رشد نقدینگی و مهار تورم به کار گرفته میشوند.
بهره بین بانکی چیست؟
نرخ بهره بینبانکی یکی از شاخصهای مهم بازار پول است که هزینه استقراض کوتاهمدت بانکها از یکدیگر را مشخص میکند. بانکها در جریان فعالیتهای روزانه خود با تغییر مداوم منابع مالی روبهرو هستند. گاهی میزان برداشتها و پرداختهای یک بانک از منابع موجود آن بیشتر میشود، درحالیکه بانک دیگری نقدینگی مازاد دارد. در چنین شرایطی، بانک دارای کسری میتواند برای مدت کوتاهی از بانک دیگر پول قرض بگیرد و در مقابل، مبلغی را بهعنوان بهره بپردازد.
بازار بینبانکی برای جبران همین کمبودهای موقت شکل گرفته و به بانکها امکان میدهد بدون نیاز به فروش فوری داراییهای خود، منابع موردنیازشان را تأمین کنند. عملکرد مناسب این بازار به حفظ تعادل نقدینگی در شبکه بانکی کمک کرده و مانع از گسترش مشکلات کوتاهمدت یک بانک به سایر بخشهای نظام مالی میشود.
بازار بینبانکی چگونه فعالیت میکند؟
بانکها روزانه حجم زیادی از تراکنشهای مالی را مدیریت میکنند. واریز و برداشت سپردهها، پرداخت وام، انتقال وجه، وصول چک و تسویه حسابهای بینبانکی از جمله فعالیتهایی هستند که میزان منابع در دسترس آنها را تغییر میدهند. به همین دلیل، حتی بانکهایی که از وضعیت مالی مناسبی برخوردارند نیز ممکن است در پایان روز با کمبود موقت نقدینگی روبهرو شوند. بازار بینبانکی این امکان را فراهم میکند که منابع اضافی برخی بانکها برای مدت کوتاهی در اختیار بانکهای نیازمند قرار گیرد.
چه عواملی نرخ بهره بینبانکی را تعیین میکنند؟
میزان عرضه و تقاضای نقدینگی یکی از عوامل اصلی تعیین نرخ بهره در این بازار است. هر زمان تعداد بانکهای متقاضی منابع افزایش پیدا کند و نقدینگی کافی برای پاسخگویی به نیاز آنها وجود نداشته باشد، هزینه استقراض بالا میرود. در مقابل، افزایش منابع مازاد بانکها و کاهش تقاضا برای دریافت پول میتواند به پایین آمدن نرخ بهره بینبانکی منجر شود. البته بانک مرکزی نیز در تعیین مسیر این نرخ نقش دارد. سیاستگذار پولی با استفاده از ابزارهایی مانند عملیات بازار باز، مدیریت حجم نقدینگی و تعیین محدوده نرخ سود، میتواند بر شرایط بازار بینبانکی اثر بگذارد.
تفاوت نرخ بهره بینبانکی با سود سپرده چیست؟
نرخ بهره بینبانکی و سود سپردههای بانکی دو مفهوم متفاوت هستند که نباید با یکدیگر اشتباه گرفته شوند. سود سپرده مبلغی است که بانک در ازای نگهداری پول مشتری به او پرداخت میکند. همچنین دریافتکنندگان تسهیلات بانکی باید بابت وام خود سود بپردازند. این نرخها مستقیماً با فعالیت مالی مردم و کسبوکارها ارتباط دارند.
اما نرخ بهره بینبانکی به معاملات مالی میان بانکها اختصاص داشته و مشتریان عادی مستقیماً در این بازار حضور ندارند. با وجود این تفاوت، تغییرات نرخ بینبانکی میتواند بهمرور بر هزینه تأمین منابع بانکها، نرخ سود سایر ابزارهای مالی و تصمیمهای مربوط به پرداخت تسهیلات اثر بگذارد. به همین دلیل، فعالان اقتصادی و سرمایهگذاران روند آن را دنبال میکنند.




بدون نظر