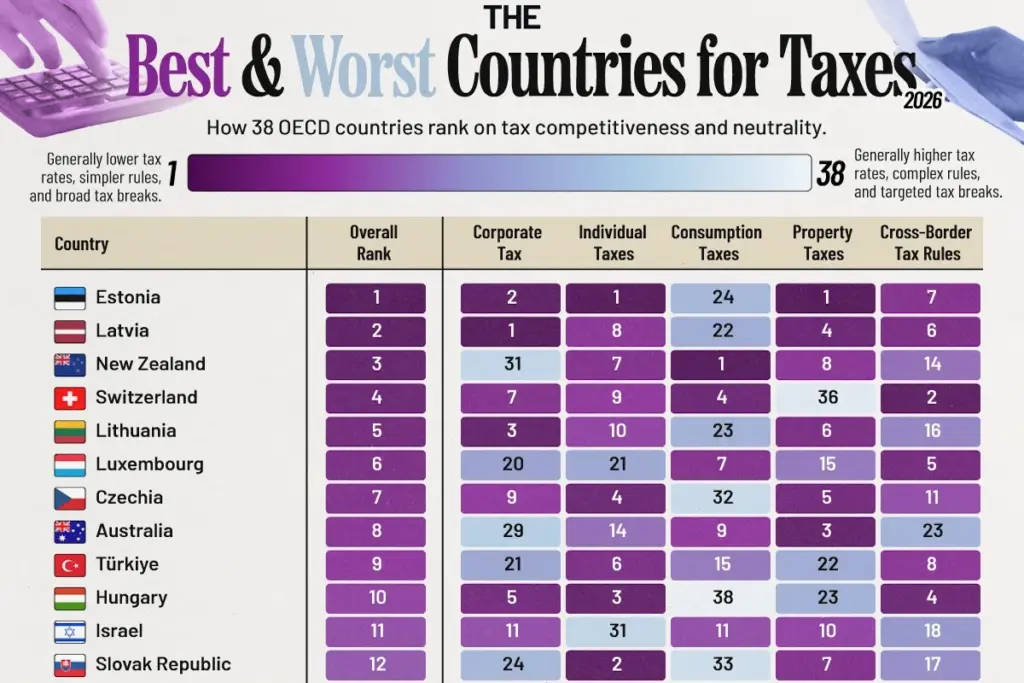
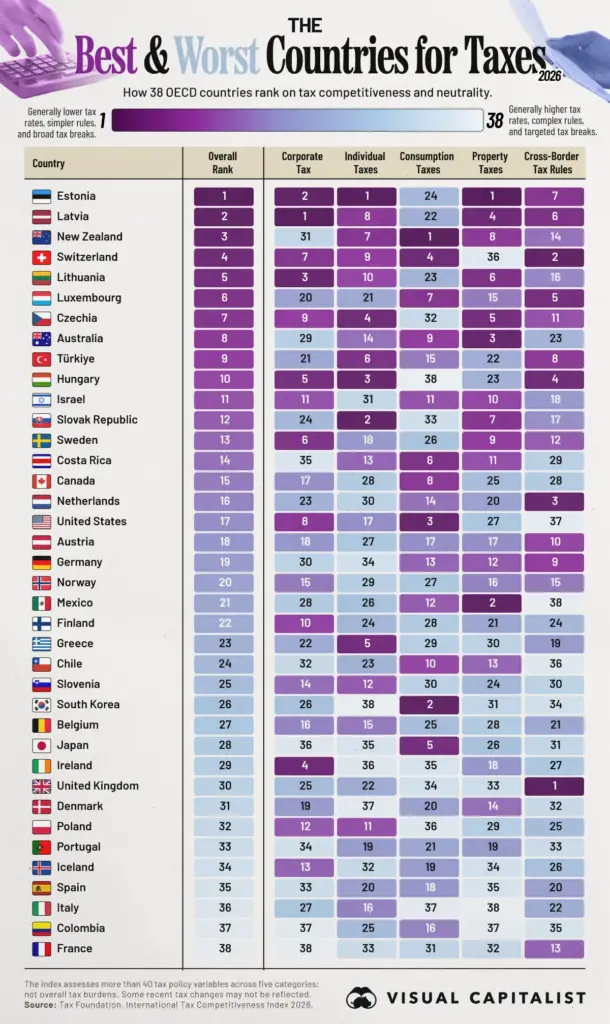
استونی در میان ۳۸ کشور عضو سازمان همکاری و توسعه اقتصادی (OECD)، رقابتیترین نظام مالیاتی را دارد و پس از آن لتونی و نیوزیلند قرار گرفتهاند.
ایالات متحده آمریکا در رتبه هفدهم قرار دارد. این کشور از نظر مالیات شرکتها هشتم است، اما در قوانین مالیاتی فرامرزی رتبه سیوهفتم را به خود اختصاص میدهد.
فرانسه در آخرین رتبه قرار گرفته و کلمبیا و ایتالیا نیز بهترتیب دومین و سومین نظام مالیاتی کمرقابت این فهرست را دارند.
نظامهای مالیاتی میتوانند بر سرمایهگذاری، تصمیمهای تجاری و فعالیتهای اقتصادی تأثیر بگذارند. برخی کشورها قوانین سادهتر و مشوقهای سرمایهگذاری را ترجیح میدهند، درحالیکه ساختار مالیاتی در کشورهای دیگر پیچیدهتر است.
این شاخص بهجای تمرکز بر مجموع مالیاتهای دریافتی، رقابتپذیری و بیطرفی نظام مالیاتی را بررسی میکند.
کدام کشورها رقابتیترین نظامهای مالیاتی را دارند؟
جدول زیر رتبهبندی هر ۳۸ کشور عضو سازمان همکاری و توسعه اقتصادی را براساس شاخص سال ۲۰۲۶ بنیاد مالیات نشان میدهد.
رتبه کلی
کشور
امتیاز کلی
رتبه مالیات شرکتها
رتبه مالیات اشخاص
رتبه مالیات بر مصرف
رتبه مالیات بر دارایی
رتبه مالیات فرامرزی
۱
🇪🇪 استونی
۱۰۰٫۰
۲
۱
۲۴
۱
۷
۲
🇱🇻 لتونی
۹۲٫۵
۱
۸
۲۲
۴
۶
۳
🇳🇿 نیوزیلند
۸۸٫۲
۳۱
۷
۱
۸
۱۴
۴
🇨🇭 سوئیس
۸۶٫۸
۷
۹
۴
۳۶
۲
۵
🇱🇹 لیتوانی
۸۲٫۶
۳
۱۰
۲۳
۶
۱۶
۶
🇱🇺 لوکزامبورگ
۸۱٫۹
۲۰
۲۱
۷
۱۵
۵
۷
🇨🇿 جمهوری چک
۷۹٫۴
۹
۴
۳۲
۵
۱۱
۸
🇦🇺 استرالیا
۷۸٫۹
۲۹
۱۴
۹
۳
۲۳
۹
🇹🇷 ترکیه
۷۶٫۰
۲۱
۶
۱۵
۲۲
۸
۱۰
🇭🇺 مجارستان
۷۵٫۶
۵
۳
۳۸
۲۳
۴
۱۱
🇮🇱 اسرائیل
۷۵٫۱
۱۱
۳۱
۱۱
۱۰
۱۸
۱۲
🇸🇰 اسلواکی
۷۴٫۷
۲۴
۲
۳۳
۷
۱۷
۱۳
🇸🇪 سوئد
۷۴٫۶
۶
۱۸
۲۶
۹
۱۲
۱۴
🇨🇷 کاستاریکا
۷۳٫۳
۳۵
۱۳
۶
۱۱
۲۹
۱۵
🇨🇦 کانادا
۷۲٫۲
۱۷
۲۸
۸
۲۵
۲۸
۱۶
🇳🇱 هلند
۷۱٫۶
۲۳
۳۰
۱۴
۲۰
۳
۱۷
🇺🇸 ایالات متحده آمریکا
۷۱٫۲
۸
۱۷
۳
۲۷
۳۷
۱۸
🇦🇹 اتریش
۷۰٫۹
۱۸
۲۷
۱۷
۱۷
۱۰
۱۹
🇩🇪 آلمان
۶۹٫۲
۳۰
۳۴
۱۳
۱۲
۹
۲۰
🇳🇴 نروژ
۶۷٫۵
۱۵
۲۹
۲۷
۱۶
۱۵
۲۱
🇲🇽 مکزیک
۶۶٫۹
۲۸
۲۶
۱۲
۲
۳۸
۲۲
🇫🇮 فنلاند
۶۶٫۲
۱۰
۲۴
۲۸
۲۱
۲۴
۲۳
🇬🇷 یونان
۶۵٫۹
۲۲
۵
۲۹
۳۰
۱۹
۲۴
🇨🇱 شیلی
۶۵٫۲
۳۲
۲۳
۱۰
۱۳
۳۶
۲۵
🇸🇮 اسلوونی
۶۴٫۵
۱۴
۱۲
۳۰
۲۴
۳۰
۲۶
🇰🇷 کره جنوبی
۶۳٫۸
۲۶
۳۸
۲
۳۱
۳۴
۲۷
🇧🇪 بلژیک
۶۳٫۵
۱۶
۱۵
۲۵
۲۸
۲۱
۲۸
🇯🇵 ژاپن
۶۲٫۳
۳۶
۳۵
۵
۲۶
۳۱
۲۹
🇮🇪 ایرلند
۶۲٫۲
۴
۳۶
۳۵
۱۸
۲۷
۳۰
🇬🇧 بریتانیا
۶۱٫۹
۲۵
۲۲
۳۴
۳۳
۱
۳۱
🇩🇰 دانمارک
۶۱٫۶
۱۹
۳۷
۲۰
۱۴
۳۲
۳۲
🇵🇱 لهستان
۶۱٫۲
۱۲
۱۱
۳۶
۲۹
۲۵
۳۳
🇵🇹 پرتغال
۵۹٫۶
۳۴
۱۹
۲۱
۱۹
۳۳
۳۴
🇮🇸 ایسلند
۵۹٫۰
۱۳
۳۲
۱۹
۳۴
۲۶
۳۵
🇪🇸 اسپانیا
۵۷٫۵
۳۳
۲۰
۱۸
۳۵
۲۰
۳۶
🇮🇹 ایتالیا
۵۰٫۸
۲۷
۱۶
۳۷
۳۸
۲۲
۳۷
🇨🇴 کلمبیا
۴۷٫۳
۳۷
۲۵
۱۶
۳۷
۳۵
۳۸
🇫🇷 فرانسه
۴۵٫۷
۳۸
۳۳
۳۱
۳۲
۱۳
سه کشور حوزه بالتیک، یعنی استونی، لتونی و لیتوانی، در میان پنج کشور برتر قرار دارند. هر سه کشور بهویژه از نظر رقابتپذیری مالیات شرکتها و مالیات بر دارایی عملکرد مطلوبی نشان میدهند.
نیوزیلند، سوئیس، لوکزامبورگ، جمهوری چک، استرالیا، ترکیه و مجارستان نیز در میان ۱۰ کشور برتر دیده میشوند؛ کشورهایی که رویکردهای متفاوتی در زمینه مالیاتستانی اتخاذ کردهاند.
چرا رقابتپذیری نظام مالیاتی کشورها متفاوت است؟
نظام مالیاتی استونی به این دلیل متمایز است که سود شرکتها را عمدتاً هنگام توزیع میان سهامداران مشمول مالیات میکند، نه در زمان کسب سود. چنین ساختاری شرکتها را به سرمایهگذاری مجدد درآمدهای خود تشویق میکند.
عملکرد کشورها در دستههای مختلف مالیاتی میتواند تفاوت چشمگیری داشته باشد. برای مثال، نیوزیلند از نظر مالیات بر مصرف در رتبه نخست قرار دارد، اما در مالیات شرکتها به جایگاه سیویکم میرسد. بریتانیا نیز با وجود کسب رتبه نخست در قوانین مالیاتی فرامرزی، در رتبهبندی کلی تنها سیام است.
ایالات متحده آمریکا نمونه دیگری از این تفاوتها به شمار میرود. این کشور در مالیات شرکتها رتبه هشتم را کسب کرده، اما از نظر قوانین مالیاتی فرامرزی در جایگاه سیوهفتم ایستاده است. علاوهبر سیاستهای مالیاتی فدرال، مجموع بار مالیاتی افراد در طول زندگی نیز میان ایالتهای مختلف آمریکا تفاوت قابلتوجهی دارد.
تفاوت رقابتپذیری مالیاتی با بار مالیاتی
رقابتپذیری مالیاتی و بار مالیاتی کلی، دو جنبه متفاوت از نظام مالیاتی یک کشور را اندازهگیری میکنند. شاخص نخست بر ساختار قوانین مالیاتی و تأثیر آنها بر تصمیمهای اقتصادی تمرکز دارد، درحالیکه شاخص دوم به میزان مالیاتی مربوط میشود که پرداخت میشود.
این تفاوت بهویژه در اروپا اهمیت دارد؛ جایی که برخی کشورها نظامهای مالیاتی رقابتی را با درآمدهای مالیاتی قابلتوجه ترکیب کردهاند و از این منابع برای تأمین مالی خدمات عمومی بهره میبرند.
برای بررسی موضوع از زاویهای دیگر، میتوان این رتبهبندی را با شاخص درآمد مالیاتی بهعنوان سهمی از تولید ناخالص داخلی مقایسه کرد. این شاخص نشان میدهد دولتها نسبت به اندازه اقتصاد کشورشان چه میزان مالیات دریافت میکنند.





بدون نظر